

Indodana: PayLater & Pinjaman
oleh PT Indodana Multi Finance
4,6
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,6
- Harga
- Free
- Unduh
- 10.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
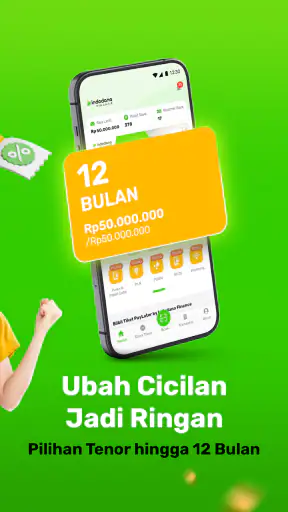
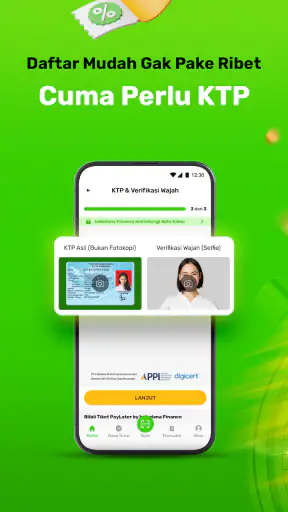
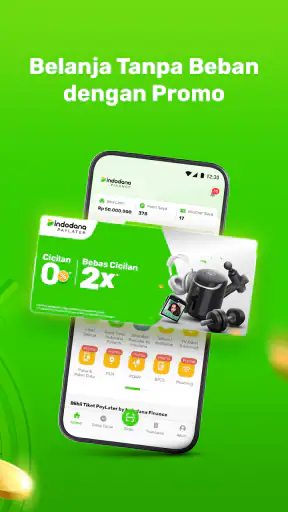
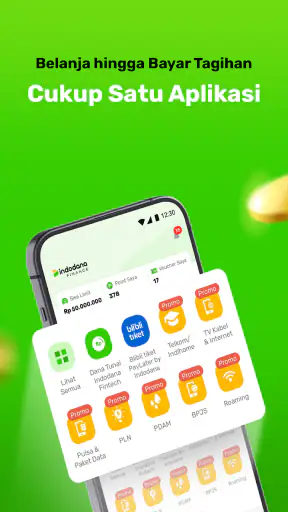
 Analisis oleh Getfullapps
Saya mencoba Indodana: PayLater & Pinjaman sebagai aplikasi keuangan untuk melihat bukan hanya kemudahan pengajuan dan pembayaran, tetapi juga seberapa nyaman aplikasi ini dipakai oleh orang dengan kebiasaan, kemampuan, dan situasi yang berbeda. Kesan awal saya cukup positif: alurnya terasa ditujukan untuk pengguna ponsel sehari-hari, bukan hanya orang yang sudah terbiasa mengurus layanan finansial digital.
Aplikasi ini dikembangkan oleh PT Indodana Multi Finance dan tersedia gratis. Di Google Play, aplikasi ini masuk kategori keuangan, memiliki rating rata-rata 4,6 dari sekitar 2,6 juta rating, serta telah digunakan lebih dari 10 juta kali. Angka tersebut menunjukkan bahwa Indodana bukan layanan yang masih sangat kecil, meskipun jumlah pengguna yang besar tentu tidak otomatis berarti pengalaman setiap orang akan sama.
Seberapa mudah Indodana dipahami dan dinavigasi?
Saya menilai aplikasi seperti ini dari satu pertanyaan sederhana: apakah saya bisa memahami langkah berikutnya tanpa harus menebak-nebak? Untuk layanan PayLater dan pinjaman, kejelasan jauh lebih penting daripada tampilan yang ramai. Pengguna perlu tahu apakah sedang melihat pilihan pembiayaan, mengisi data, memeriksa rincian pembayaran, atau menyelesaikan kewajiban yang sudah berjalan.
Indodana terasa paling cocok bagi pengguna yang ingin memusatkan urusan cicilan online dan pembayaran dalam satu aplikasi. Store summary-nya menekankan PayLater, cicilan tanpa kartu kredit, serta layanan yang terdaftar dan berizin OJK. Bagi saya, posisi ini membuatnya berbeda dari aplikasi dompet digital biasa yang fokus utamanya adalah saldo, transfer, atau pembayaran merchant.
Dalam pemakaian, saya menyarankan membaca setiap halaman secara berurutan, terutama sebelum menekan tombol persetujuan. Jangan hanya memperhatikan nominal yang bisa dipakai. Periksa jumlah pembayaran, jadwal, dan ketentuan yang muncul pada layar. Ini bukan sekadar kebiasaan hati-hati; pada aplikasi pembiayaan, keputusan yang terlihat kecil bisa memengaruhi anggaran beberapa periode ke depan.
Kekuatan utama Indodana ada pada konteks penggunaannya yang jelas: membantu kebutuhan pembayaran atau pembelian ketika kartu kredit bukan pilihan. Namun, kemudahan akses pengajuan juga bisa membuat orang terburu-buru. Saya tidak menyarankan menganggap batas pembiayaan sebagai tambahan pendapatan. Gunakan aplikasi ini hanya jika cicilan sudah bisa dimasukkan ke anggaran rutin tanpa mengorbankan kebutuhan pokok.
PayLater sebagai jalur cicilan tanpa kartu kredit
Hal yang paling berguna untuk saya nilai dari Indodana adalah fungsi PayLater-nya sebagai jalur pembiayaan bagi orang yang tidak menggunakan kartu kredit. Dampak praktisnya bukan berarti pembelian otomatis menjadi lebih murah; manfaatnya adalah adanya pilihan cara membayar ketika pengguna memang perlu mengatur pengeluaran dalam beberapa periode. Perbedaan itu penting, karena cicilan mengubah waktu pembayaran, bukan menghapus biaya barang yang dibeli.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Sebelum mengandalkan opsi ini, saya akan menetapkan batas pribadi terlebih dahulu, terpisah dari batas yang mungkin ditampilkan aplikasi. Misalnya, saya menghitung berapa sisa uang setelah kebutuhan rutin, lalu menentukan jumlah cicilan yang masih aman jika ada pengeluaran tak terduga. Cara ini mencegah nominal yang tersedia di layar mengambil alih keputusan anggaran. Batas aplikasi bukan rekomendasi bahwa seluruh jumlah itu sebaiknya dipakai.
Alur yang paling bertanggung jawab menurut saya sederhana: tentukan barang atau kebutuhan, hitung kemampuan bayar, baca rincian penawaran, lalu baru putuskan apakah transaksi tetap masuk akal. Jika nominal atau jadwal yang muncul tidak sesuai rencana, berhenti dan pertimbangkan alternatif lain. Tidak ada keharusan untuk meneruskan hanya karena sudah membuka aplikasi atau mulai menelusuri pilihan.
Pengalaman membaca untuk pengguna dengan kebutuhan berbeda
Readability atau keterbacaan bukan hanya soal ukuran huruf. Dalam aplikasi keuangan, istilah, angka, dan urutan informasi sama pentingnya. Pengguna yang mudah lelah saat membaca layar, memiliki penglihatan kurang tajam, atau tidak nyaman dengan paragraf panjang akan terbantu bila informasi utama disajikan singkat dan tidak bercampur dengan terlalu banyak pilihan.
Saya merasa pendekatan paling aman adalah memperlakukan setiap layar sebagai dokumen yang harus diperiksa, bukan sekadar langkah formal. Berhenti sejenak ketika menemukan rincian biaya atau jadwal pembayaran. Jika layar terasa padat, memperbesar ukuran teks dari pengaturan ponsel atau memakai pembaca layar dapat membantu, walaupun hasil akhirnya tetap bergantung pada bagaimana sistem operasi membaca elemen aplikasi.
Indodana menggunakan bahasa Indonesia, sehingga lebih mudah diikuti oleh pengguna yang tidak terbiasa dengan istilah finansial berbahasa Inggris. Meski begitu, istilah seperti tenor, tagihan, atau cicilan tetap perlu dipahami dalam konteksnya. Saya tidak akan menyarankan seseorang mengajukan pembiayaan hanya karena tombolnya mudah ditemukan; pemahaman terhadap konsekuensi tetap menjadi bagian dari akses yang bertanggung jawab.
Tips yang cukup berguna adalah mencatat tanggal pembayaran di kalender ponsel setelah transaksi selesai. Jangan mengandalkan ingatan atau hanya membuka aplikasi ketika sudah menerima pengingat. Cara ini sangat membantu pengguna yang mudah lupa, memiliki jadwal kerja tidak teratur, atau mengelola beberapa tagihan sekaligus. Saya juga menyarankan menyimpan catatan pribadi tentang tujuan penggunaan dan jumlah yang harus disiapkan.
Menyiapkan transaksi agar tidak terburu-buru
Satu kebiasaan kecil yang menurut saya mengurangi salah langkah adalah menyiapkan informasi yang diperlukan sebelum memulai proses. Pastikan ponsel dapat digunakan dengan nyaman, siapkan catatan anggaran, dan bila perlu pastikan dokumen yang akan dirujuk mudah ditemukan. Ini bukan cara untuk mempercepat persetujuan; tujuannya agar pengguna tidak mengisi sesuatu sambil berpindah-pindah secara panik atau menebak angka dari ingatan.
Setelah memilih pembiayaan, saya akan membuat catatan singkat di luar aplikasi berisi tujuan transaksi, kewajiban yang perlu disiapkan, dan kapan perlu memeriksa tagihan lagi. Catatan itu tidak perlu memuat informasi sensitif seperti kata sandi atau kode verifikasi. Manfaatnya adalah memberi jarak antara keputusan saat membeli dan kebiasaan membayar kemudian: ketika melihat catatan, saya bisa memastikan cicilan masih sesuai dengan anggaran yang sudah dihitung.
Jika sedang mempertimbangkan beberapa barang sekaligus, saya tidak akan mengajukan pembiayaan untuk semuanya hanya karena masing-masing tampak terjangkau secara terpisah. Jumlahkan dahulu komitmen yang akan berjalan bersamaan. Pengeluaran kecil yang tersebar mudah terlihat ringan, padahal jadwalnya dapat berkumpul pada periode yang sama. Menilai total kewajiban, bukan satu transaksi saja, adalah cara sederhana untuk menjaga PayLater tetap menjadi alat dan bukan kebiasaan belanja.
Hambatan motorik dan pengalaman sensorik
Untuk pengguna dengan keterbatasan gerak tangan, aplikasi keuangan idealnya memberi ruang untuk mengetuk dengan tenang, mengoreksi input, dan tidak memaksa gerakan cepat. Dalam praktiknya, pengalaman akan sangat dipengaruhi oleh ukuran layar, sensitivitas sentuhan, serta pengaturan ponsel. Saya lebih nyaman mengisi data ketika duduk dan tidak sedang terburu-buru, karena salah memasukkan angka dalam konteks pembiayaan bisa lebih merepotkan daripada salah mengetik pesan biasa.
Pengguna yang mengalami tremor atau kesulitan melakukan ketukan presisi dapat memanfaatkan fitur aksesibilitas bawaan Android, seperti durasi sentuh yang lebih panjang atau pembesaran tampilan, jika perangkat mereka mendukungnya. Saya tidak menganggap ini sebagai solusi sempurna, tetapi pengaturan tersebut dapat mengurangi ketergantungan pada ketepatan jari saat memilih menu kecil atau memeriksa detail.
Bagi pengguna dengan sensitivitas terhadap cahaya atau animasi, kenyamanan akan bergantung pada layar dan pengaturan sistem masing-masing. Saya menyarankan mengaktifkan mode tampilan yang paling nyaman sebelum mulai mengisi formulir. Hindari mengurus pengajuan ketika berada di kendaraan, tempat gelap, atau lingkungan yang membuat layar sulit dibaca. Kualitas keputusan finansial menurun ketika perhatian terus terpecah.
Hal lain yang sering dilupakan adalah kebutuhan untuk berpindah antara aplikasi. Dalam skenario nyata, seseorang mungkin perlu membuka catatan anggaran, memeriksa rekening pembayaran, atau membaca dokumen identitas sebelum kembali ke Indodana. Pengguna dengan keterbatasan motorik atau perangkat yang lambat dapat merasakan proses ini lebih melelahkan. Karena itu, siapkan informasi yang diperlukan terlebih dahulu dan pastikan ponsel memiliki daya serta koneksi yang cukup.
Skenario sehari-hari: membeli kebutuhan tanpa kartu kredit
Bayangkan saya perlu membeli peralatan kerja yang tidak bisa ditunda, tetapi belum memiliki kartu kredit. Indodana dapat menjadi salah satu opsi untuk melihat kemungkinan cicilan online. Saya akan mulai dengan menghitung batas aman pembayaran bulanan, lalu membandingkan total kewajiban dengan harga tunai dan pilihan pembayaran lain. Setelah itu, saya akan membaca rincian di aplikasi, bukan langsung memilih durasi cicilan yang tampak paling ringan.
Di sinilah saya melihat trade-off yang penting. Cicilan lebih panjang mungkin membuat pembayaran per periode terasa lebih mudah, tetapi total tanggungan dan lamanya kewajiban juga perlu dipertimbangkan. Sebaliknya, cicilan lebih singkat bisa lebih cepat selesai, tetapi dapat menekan arus kas bulanan. Indodana membantu menyediakan jalur pembiayaan, tetapi keputusan memilih durasi tetap harus dibuat berdasarkan kondisi pengguna sendiri.
Untuk orang yang memiliki penghasilan tetap dan membutuhkan alternatif selain kartu kredit, layanan ini bisa terasa praktis. Untuk pekerja lepas dengan pemasukan naik turun, saya akan lebih berhati-hati. Kemampuan membayar harus dihitung dari pemasukan terendah yang realistis, bukan dari bulan terbaik. Jika penghasilan belum stabil, menunda pembelian atau memilih tabungan bertahap sering kali lebih aman daripada menambah kewajiban.
Orang dengan gangguan penglihatan juga perlu melibatkan pendamping tepercaya bila harus memeriksa angka atau dokumen. Pendamping sebaiknya membantu membaca, bukan mengambil alih keputusan. Pastikan pengguna tetap memahami nominal, jadwal, dan persetujuan yang diberikan. Ini penting karena akses yang inklusif bukan hanya bisa membuka aplikasi, melainkan juga bisa membuat keputusan dengan informasi yang cukup.
Perbandingan dengan pilihan pembayaran lain
Dibandingkan kartu kredit, Indodana menarik bagi orang yang tidak memiliki kartu atau tidak ingin menggunakan produk kartu. Pengguna juga dapat memusatkan perhatian pada cicilan online dan PayLater tanpa harus mengelola fitur perbankan yang lebih luas. Namun, kartu kredit dari bank yang sudah digunakan seseorang bisa terasa lebih familiar, terutama bagi pengguna yang ingin melihat seluruh transaksi dalam ekosistem perbankannya.
Dibandingkan pinjaman informal dari teman atau keluarga, aplikasi ini menawarkan proses digital yang lebih terstruktur. Itu bisa mengurangi percakapan yang canggung, tetapi sekaligus membuat pengguna harus lebih disiplin membaca ketentuan. Dibandingkan menabung sampai uang tersedia, pembiayaan memang memberi akses lebih cepat, tetapi menukar kecepatan tersebut dengan kewajiban pembayaran di masa depan.
Saya juga tidak akan menyamakan PayLater dengan diskon. Harga yang terlihat ringan per periode dapat mengaburkan total yang harus dibayar jika pengguna tidak memeriksa keseluruhan rincian. Bagi pembelian yang tidak mendesak, menunggu dan membayar secara tunai biasanya lebih sederhana. Indodana paling masuk akal ketika kebutuhan memang memiliki alasan kuat dan rencana pelunasannya sudah jelas.
Perbandingan yang adil juga perlu memasukkan tenaga dan perhatian yang harus dikeluarkan. Membayar tunai atau menabung lebih dulu biasanya lebih mudah dipantau karena tidak menambah jadwal cicilan. Kartu kredit dapat lebih sesuai bagi orang yang sudah memahami cara mengelola tagihannya dan ingin tetap memakai layanan bank yang dikenal. Indodana lebih relevan bagi pengguna yang memang mencari jalur PayLater tanpa kartu kredit, tetapi kemudahan itu tetap perlu ditimbang dengan kewajiban yang menyusul.
Bagian yang masih bisa terasa sulit
Hambatan terbesar bukan selalu navigasi, melainkan beban kognitif. Pengguna harus memahami istilah pembiayaan, mengingat jadwal, menjaga keamanan akun, dan menilai kemampuan bayar. Orang yang sedang stres, terburu-buru, atau mengalami kesulitan membaca angka dapat melewatkan informasi penting. Saya menyarankan melakukan proses ketika pikiran cukup tenang, bukan saat sedang menghadapi keadaan darurat.
Akses ke ponsel dan internet juga menjadi faktor penting. Pengguna yang berbagi perangkat, memiliki koneksi tidak stabil, atau tidak terbiasa menyimpan dokumen digital mungkin membutuhkan waktu lebih lama. Dalam situasi seperti ini, jangan mengulang pengajuan secara sembarangan hanya karena proses terasa lambat. Periksa dulu status yang tampil dan simpan bukti transaksi atau pembayaran secara teratur.
Keamanan menjadi tanggung jawab yang tidak boleh dikesampingkan. Jangan memberikan kode verifikasi, kata sandi, atau akses perangkat kepada orang lain. Jika membutuhkan bantuan dari keluarga, saya lebih menyarankan pendampingan langsung sambil pengguna tetap memegang kendali atas akun. Aplikasi finansial sebaiknya tidak dipakai dari perangkat pinjaman yang tidak dikenal, terutama bila sesi akun tidak bisa dipastikan sudah keluar.
Versi yang saya ulas adalah 4.67.1 dan aplikasi ini membutuhkan Android 6.0 atau yang lebih baru. Pengguna dengan perangkat lama perlu memastikan sistemnya mendukung sebelum berharap bisa memasang dan menjalankan aplikasi dengan nyaman. Aplikasi ini juga memiliki rating usia 3+, tetapi label usia tidak berarti setiap keputusan finansial cocok untuk semua orang; orang dewasa tetap perlu menilai kemampuan dan kebutuhannya sendiri.
Indodana dirilis pada 29 Januari 2018, sehingga keberadaannya di kategori ini bukan sesuatu yang baru muncul kemarin. Meski begitu, usia layanan tidak menggantikan kebiasaan memeriksa layar dan ketentuan terbaru yang muncul saat digunakan. Saya selalu menganggap informasi pada tahap transaksi sebagai rujukan utama, bukan mengandalkan ingatan dari pengalaman sebelumnya.
Siapa yang paling diuntungkan, dan kapan sebaiknya melewatkan?
Saya akan merekomendasikan Indodana kepada pengguna yang membutuhkan alternatif cicilan tanpa kartu kredit, dapat membaca dan memahami rincian pembiayaan, serta memiliki sumber pembayaran yang cukup stabil. Aplikasi ini juga cocok bagi orang yang ingin mengurus kebutuhan PayLater melalui ponsel dan bersedia mencatat jadwal agar tidak terlambat.
Saya akan menyarankan untuk melewatkannya jika tujuan utama hanya membeli barang karena sedang tergoda, jika pemasukan belum dapat diprediksi, atau jika pengguna belum memahami konsekuensi cicilan. Orang yang sangat kesulitan membaca layar, mengelola kode keamanan, atau berpindah antar-aplikasi sebaiknya meminta pendampingan sebelum melakukan transaksi, bukan setelah masalah muncul.
Alternatif yang lebih baik bisa berupa pembayaran tunai, menabung, kartu kredit yang sudah dipahami, atau berbicara dengan lembaga keuangan yang menyediakan penjelasan langsung. Pilihan terbaik bergantung pada kebutuhan dan kemampuan, bukan pada seberapa cepat aplikasi dapat dibuka. Bagi saya, kecepatan adalah manfaat hanya jika dibarengi kontrol diri.
Kalau kebutuhan bersifat mendesak tetapi jumlahnya masih bisa ditunda atau dipenuhi dengan pilihan yang lebih sederhana, saya akan membandingkan opsi itu sebelum memilih pembiayaan. Sebaliknya, pengguna yang punya kebutuhan jelas, pemasukan relatif teratur, dan terbiasa memeriksa tagihan mungkin mendapat manfaat lebih besar dari akses melalui ponsel. Kuncinya bukan seberapa sering memakai PayLater, melainkan apakah setiap transaksi memiliki alasan dan rencana pembayaran yang bisa dijelaskan dengan jelas.
Penilaian saya tentang akses yang lebih inklusif
Setelah melihatnya dari sisi keterbacaan, motorik, sensorik, dan kondisi penggunaan sehari-hari, saya menilai Indodana cukup mudah didekati oleh pengguna ponsel umum. Bahasa Indonesia, fokus pada pembiayaan, dan ketersediaan gratis membuat langkah awal terasa tidak terlalu mengintimidasi. Jumlah pengguna yang telah mencapai lebih dari 10 juta serta rating rata-rata 4,6 juga menunjukkan bahwa aplikasi ini sudah menjadi pilihan yang dikenal luas.
Namun, inklusivitas tidak berhenti pada kemampuan memasang aplikasi. Pengguna tetap perlu memahami angka, menjaga akun, mengingat jadwal, dan menilai dampak cicilan. Bagi saya, pengalaman terbaik muncul ketika aplikasi dipakai sebagai alat yang membantu rencana yang sudah dibuat, bukan sebagai alasan untuk mengubah rencana keuangan secara impulsif.
Kesimpulan saya: Indodana layak dipertimbangkan untuk cicilan online tanpa kartu kredit, selama pengguna membaca setiap rincian dan memiliki rencana pembayaran yang realistis. Saya menyukainya sebagai opsi praktis untuk kebutuhan tertentu, tetapi tidak akan menganggapnya sebagai solusi universal. Jika Anda memerlukan pembiayaan yang terukur dan nyaman mengelola kewajiban melalui ponsel, aplikasi ini bisa membantu. Jika kebutuhan belum mendesak atau kondisi keuangan masih rapuh, pilihan yang lebih sederhana tetap lebih aman.
Kelebihan
- Proses pengajuan PayLater dan pinjaman dapat dilakukan langsung dari aplikasi.
- Pilihan tenor cukup beragam untuk menyesuaikan kemampuan pembayaran.
- Informasi tagihan dan jadwal pembayaran tersaji dalam satu dashboard.
- Bisa digunakan untuk kebutuhan belanja maupun pengeluaran mendesak.
- Notifikasi jatuh tempo membantu mengurangi risiko lupa membayar.
Kekurangan
- Persetujuan dan limit bergantung pada hasil penilaian kredit pengguna.
- Bunga, biaya layanan, dan denda dapat meningkatkan total pembayaran.
- Keterlambatan pembayaran bisa berdampak pada riwayat kredit.
- Tidak semua merchant atau transaksi mendukung pembayaran Indodana.
- Pengguna perlu mencermati syarat pinjaman sebelum menyetujui kontrak.
FAQ untuk Indodana: PayLater & Pinjaman
Apa itu Indodana: PayLater & Pinjaman dan bagaimana cara kerjanya?
Indodana adalah aplikasi layanan finansial yang menyediakan fasilitas PayLater serta pinjaman online bagi pengguna yang memenuhi persyaratan. Setelah membuat akun dan menyelesaikan verifikasi identitas, pengguna dapat melihat limit atau penawaran yang tersedia di aplikasi. Sebelum mengajukan, periksa kembali jumlah cicilan, tenor, biaya layanan, bunga, denda keterlambatan, serta total pembayaran agar keputusan yang diambil sesuai kemampuan finansial.
Apa saja syarat untuk mendaftar dan mengajukan layanan di Indodana?
Umumnya, calon pengguna perlu memenuhi ketentuan usia, memiliki identitas resmi yang masih berlaku, nomor ponsel aktif, rekening atau metode pembayaran yang sesuai, serta data pribadi yang dapat diverifikasi. Indodana juga dapat meminta informasi tambahan terkait pekerjaan dan kemampuan membayar. Persetujuan, limit, dan ketersediaan produk tidak selalu sama untuk setiap orang karena bergantung pada hasil penilaian dan kebijakan yang berlaku.
Apakah Indodana aman dan legal digunakan di Indonesia?
Sebelum menggunakan Indodana, pastikan aplikasi diunduh melalui toko aplikasi resmi dan nama pengembangnya sesuai. Pengguna juga sebaiknya memeriksa status legalitas penyelenggara melalui sumber resmi OJK, karena ketentuan dan status layanan dapat berubah. Gunakan kata sandi yang kuat, jangan membagikan kode OTP, dan baca kebijakan privasi untuk memahami bagaimana data pribadi dikumpulkan, digunakan, serta disimpan oleh penyedia layanan.
Berapa biaya, bunga, dan denda yang dikenakan Indodana?
Biaya penggunaan dapat berbeda berdasarkan jenis layanan, nominal transaksi atau pinjaman, profil pengguna, dan pilihan tenor. Rincian seperti bunga, biaya administrasi, biaya layanan, biaya penanganan, serta denda keterlambatan biasanya ditampilkan sebelum pengguna menyetujui transaksi. Jangan hanya melihat jumlah dana yang diterima atau nilai belanja; hitung total kewajiban sampai lunas dan pastikan pembayaran bulanan tidak mengganggu kebutuhan utama.
Bagaimana cara membayar tagihan Indodana dan apa yang terjadi jika terlambat?
Tagihan dapat dibayar melalui metode pembayaran yang tersedia di dalam aplikasi, misalnya transfer bank, virtual account, atau kanal lain yang ditampilkan pada menu pembayaran. Pastikan nomor pembayaran dan nominal sudah benar, lalu simpan bukti transaksi. Keterlambatan dapat menimbulkan denda, memengaruhi catatan kredit, dan menyebabkan pembatasan layanan. Jika mengalami kesulitan, segera hubungi dukungan resmi Indodana sebelum jatuh tempo.

Indodana: PayLater & Pinjaman
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui cs@indodana.com, kunjungi https://www.indodana.id, atau baca https://www.indodana.id/kebijakan-privasi mereka.










